Nel 2020 Treccani ha inserito l’affermazione dell’allora presidente della Bce tra i neologismi. Oggi indica il modus operandi per il sostegno dei Paesi in crisi finanziaria
10 anni fa, il 26 luglio del 2012, Mario Draghi, allora presidente della Banca centrale europea, si presenta in conferenza stampa e annuncia che salverà la moneta unica “whatever it takes“. Spread a livelli stellari, aria di crisi in Grecia, i mercati esteri agguerriti, infatti, avevano messo a dura prova l’Eurozona, una stagione che aveva bisogno di “tutto il necessario”.
Con quello che è poi diventato il motto del suo operato, il futuro premier presenta poco dopo, il 12 settembre 2012, il programma Outright Monetary Transactions (Omt). Per aiutare i Paesi europei più in difficoltà, e quindi per salvare l’Eurozona, viene proposto un piano di acquisto da parte della Bce dei titoli di Stato emessi proprio dagli Stati più colpiti dalla crisi finanziaria (in quel momento Italia, Spagna, Grecia, Portogallo) a patto di una serie di riforme strutturali.
Il 22 gennaio del 2015 si passa al Quantitative Easing: la Bce si impegna a un massiccio acquisto piano di acquisti dei debiti degli Stati membri nel loro insieme, per combattere l’inflazione. Un programma che parte a marzo 2016 con 80 miliardi di euro, poi prorogato più volte.
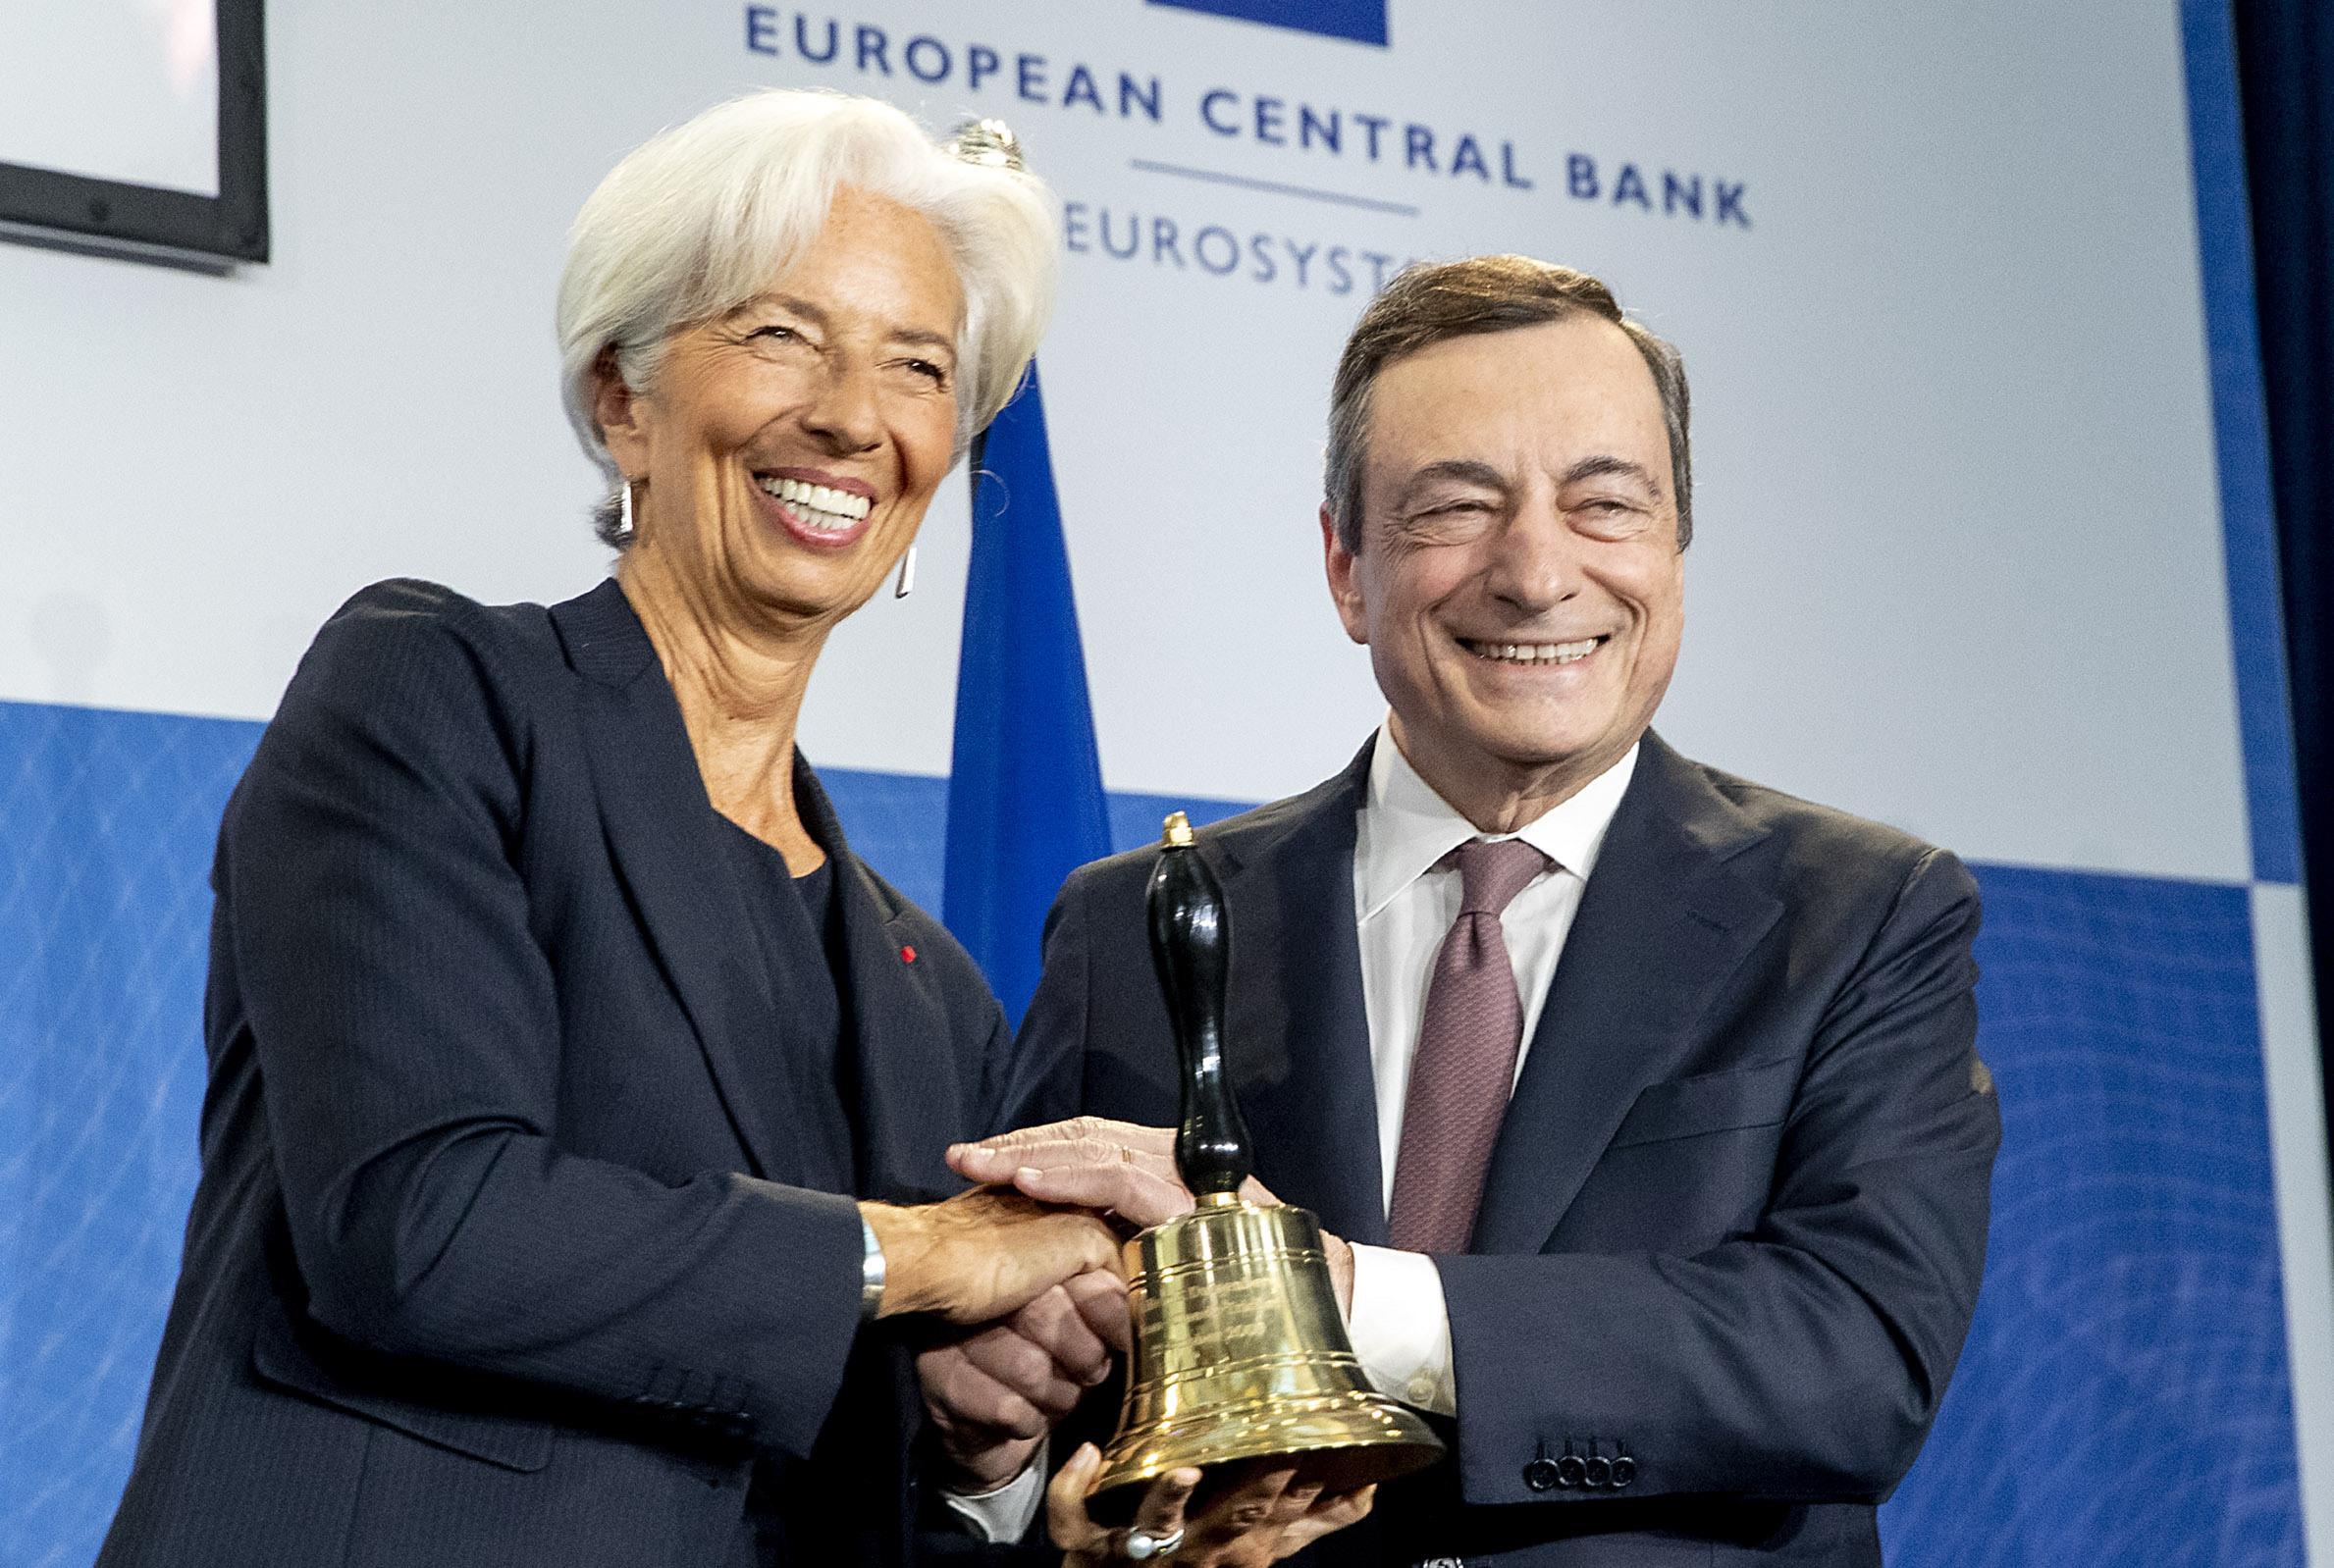
Nell’ottobre 2019 SuperMario lascia la Bce e cede il posto a Christine Lagarde che si troverà di fronte ben altre gatte da pelare. Mentre il QE avanti, scoppia la pandemia e l’Istituto vara il PEPP (Pandemic Emergency Purchase Programme), un nuovo programma di acquisto di titoli, pubblici e privati, per 750 miliardi di euro fino alla fine del 2020, poi aumentati fino a 1850 miliardi di euro.
L’acquisto netto dei titoli nell’ambito del PEPP viene fermato nel marzo di quest’anno, poco dopo lo scoppio della guerra in Ucraina a seguito dell’invasione russa. La Bce si trova a fare i conti con prospettive di crescita azzerate e inflazione alle stelle.
In questo contesto il 22 luglio viene prima annunciato il primo rialzo dei tassi di interesse da luglio 2011, allo 0,50%, poi il TPI, Transmission Protection Instrument, lo scudo anti-spread già annunciato ad aprile. L’obiettivo di questo strumento è quello di proteggere il meccanismo di trasmissione della politica monetaria. La Banca potrà acquistare i titoli di Stato dei Paesi Ue in difficoltà sempre a passo che questi rispettino una serie di vincoli: non avere un deficit troppo alto, rispettare le tappe dei programmi nazionali per attuare il Recovery Fund, un bilancio equilibrato e un debito pubblico sostenibile.
di: Alessia MALCAUS
FOTO: ANSA/Paolo Giandotti – Ufficio per la Stampa e la Comunicazione della Presidenza della Repubblica