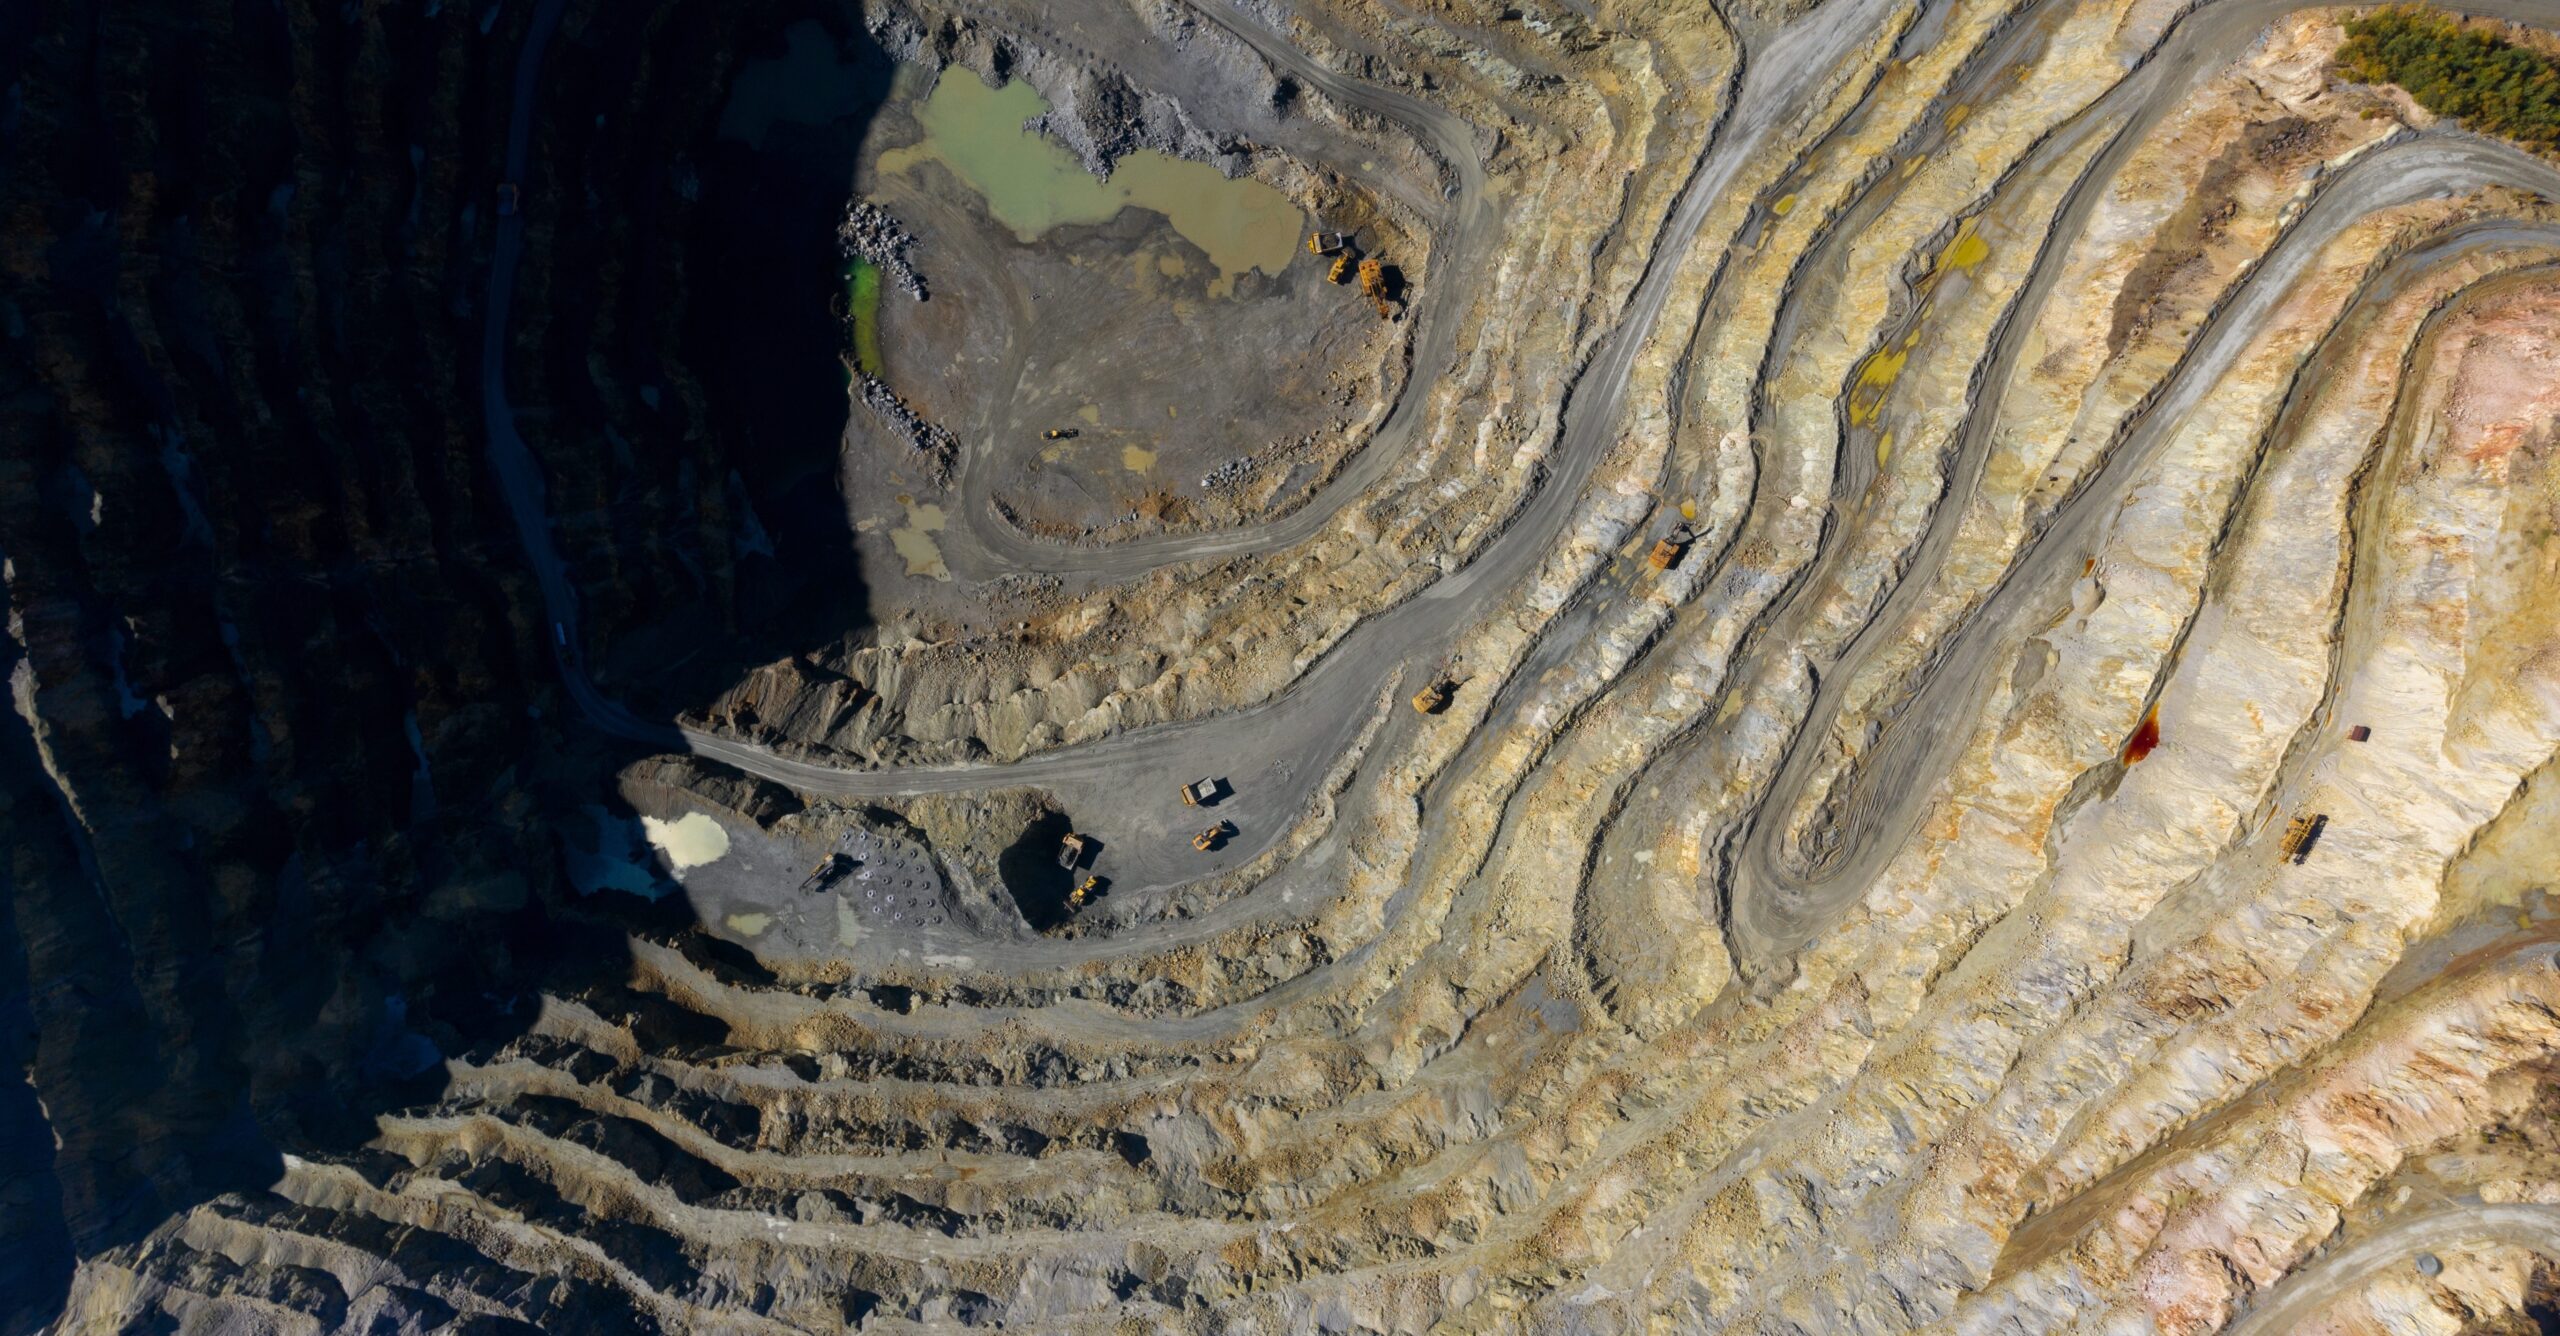
Una sfida titanica quella dell’Europa che adesso, dopo anni di supremazia cinese, si trova a dover recuperare le terre rare presenti nel proprio territorio. Utilizzate per la fabbricazione di prodotti high tech e indispensabili per la produzione di tecnologie green, saranno il nuovo oro nero?
Silicio, titanio, cobalto, rame, litio. Ma anche nichel e magnesio. Si trovano nelle auto elettriche, nei nostri computer, nei cellulari, negli scooter, nello spazzolino elettrico che utilizziamo ogni mattina appena svegli. Si tratta di materie prime critiche impiegate per la realizzazione di prodotti tecnologicamente avanzati e, oggi, essenziali per la transizione ecologica e l’indipendenza energetica. Rappresentano per il XXI secolo quello che il petrolio è stato per il XX e il carbone per il XIX: stiamo parlando di elementi imprescindibili per il funzionamento di un’ampia gamma di ecosistemi industriali determinanti per la transizione green e digital. Allo stesso modo in cui i materiali usati per costruire la società sono cambiati con il passare del tempo, segnando i periodi denominati “età della pietra”, “età del bronzo” e “età del ferro”, oggi viviamo nel pieno di un’altra evoluzione dei materiali, in questo caso però si tiene conto non solo dell’elemento usato, ma anche del modo in cui viene estratto.
All’inizio del 2023, l’annuncio da parte della Svezia della scoperta del più importante giacimento di terre rare in Europa, quello situato nei pressi della miniera di ferro di Kiruna (nell’estremo Nord del Paese), ha dato inizio alla stagione di estrazioni minerarie da parte dell’Unione europea. Non è infatti un caso se uno degli obiettivi del Critical Raw Material Act, la legge europea sulle materie prime critiche, sia proprio quello di sollecitare e accelerare la ricerca di terre rare in tutto il Vecchio Continente: “lo scopo è quello di garantire catene di approvvigionamento sicure e sostenibili per il futuro verde e digitale dell’Unione europea”. Rimane quindi questo l’intento dell’intera comunità nonostante si sia fermamente convinti che, da sole, le terre rare non possano bastare ad arrestare la sete dell’Europa, aumentata esponenzialmente negli ultimi decenni. L’industria mineraria del Continente è in forte declino da diversi anni, e a contribuire è stata anche la riduzione di estrazione di carbone, specialmente quando si è iniziato ad investire in fonti di energia più sostenibili per la creazione di progetti e infrastrutture verdi, come turbine eoliche e pannelli solari. Alcuni dati presentati dalla Commissione europea indicano che nel 2022 sono stati prodotti circa 55 milioni di tonnellate di carbone fossile, valore che indica un calo dell’80% rispetto ai numeri del 1990. La bastonata è poi arrivata anche a causa della pandemia e dello scoppio della guerra tra Ucraina e Russia: molte fonderie sono state chiuse e di conseguenza si è verificata una riduzione dell’estrazione di bauxite in Europa. Secondo l’International Aluminium Institute, nel 2023 il Vecchio continente (Russia compresa) ha prodotto circa 6,50 milioni di tonnellate di alluminio, numero che indica un calo del 20,92% rispetto agli 8,22 milioni di tonnellate dell’anno precedente. Ma non finisce qua, perché uno degli svantaggi più grandi dell’Europa è senza dubbio la lentezza con cui vengono accordati i permessi per l’utilizzo dei giacimenti, a volte, infatti, può volerci anche un decennio, tempi estremamente lunghi che possono frenare gli investimenti di società minerarie nel Continente, luogo dove anche le leggi a tutela dell’ambiente sono molto più rigide rispetto ad altri Paesi, tra cui la Cina. Ed è qui che ci dobbiamo soffermare, perché è proprio il Dragone a rappresentare una forte minaccia per l’UE: essendo dominante nella produzione e nella catena di approvvigionamento di terre rare, rende moltissime zone del pianeta altamente dipendenti da sé per il loro reperimento (Pechino possiede il 63% dell’estrazione globale e l’85% della raffinazione). Dopo quindi il campanello d’allarme scattato a seguito dell’invasione russa in Ucraina riguardo la dipendenza dell’Europa dal gas russo, adesso è arrivato il momento di cercare soluzioni per cambiare velocemente un analogo legame, questa volta con la Cina e riguardante la fornitura di terre rare, come litio, magnesio, bismuto e altri minerali. Ogni anno, il Vecchio continente importa materie prime per una spesa complessiva di 31 miliardi di euro: l’obiettivo è quindi quello di riaprire vecchie miniere e di cercarne di nuove su tutto il territorio. Ma dove sono situati i giacimenti identificati fino a questo momento? Quali sono le aspettative? Quanto sono promettenti?
Come già accennato, la compagnia mineraria statale svedese LKAB ha scoperto un giacimento di circa un milione di tonnellate di terre rare a 150 chilometri a Nord del Circolo polare artico, nella Lapponia svedese. La riserva, che si trova accanto a una miniera di minerale di ferro, costituisce la più grande scoperta di terre rare in Europa e ad occuparsi della ricerca, della prospezione, dall’estrazione e dello sfruttamento sarà la stessa società. L’intento, inoltre, è quello di impiegare la tecnologia dell’azienda norvegese REEtec che, a parere di alcuni esperti, ha un impatto ambientale decisamente inferiore rispetto ai processi tradizionali adoperati per la separazione delle terre rare in Cina. Secondo alcuni dati della Commissione europea, “il valore delle risorse minerarie europee non sfruttate alla profondità di 500-1.000 metri è stimata in circa 100 miliardi di euro”. Sul podio dei Paesi più ricchi in materie prime critiche c’è il Portogallo: è stata infatti individuata da poco tempo la Mina do Barroso, una riserva costituita da 270mila tonnellate di litio situata nel Nord-Est del Paese. Diversi giacimenti, affiancati dai loro progetti, sono poi stati segnalati anche in Francia, nel sottosuolo transalpino; in Austria con il progetto Wolfsberg della European Lithium; in Finlandia, con un importante sito a Nord di Helsinki; in Romania; in Repubblica Ceca tramite il sito Cinovec di European Metals; in Spagna con il progetto a San Jose; ed in quantità inferiore anche in Germania (progetto Zinnwald) e in Italia. Nel nostro Paese il Vulcan Resources, gruppo australiano, ha ottenuto l’autorizzazione per esplorare un’area poco distante da Roma dove sembrerebbero esserci notevoli riserve di litio, elemento di cui la fascia vulcanica pre tirrenica, che parte dalla Toscana e arriva al Lazio, è ricca. Tra le altre aree italiane facoltose troviamo Punta Corna, in Piemonte, con alte percentuali di nichel e cobalto; Gorno, in Lombardia, dove si trova uno dei più significativi giacimenti europei di argento, zinco e piombo; Lago di Bracciano (zona dei vulcani sabatini) dove sarebbe presente il litio; Sardegna e Sicilia che abbondano di minerali di qualsiasi genere, e per concludere un grande deposito di titanio in Liguria. Sulla carta i siti sono questi, ma quando si passa all’azione? I progetti citati devono tenere conto anche di un elemento piuttosto rilevante, il fattore Nimby(“not in my backyard” che significa “non nel cortile di casa mia”), ovvero delle opposizioni di comunità locali contro la creazione di opere o infrastrutture. Come dice e ammette la Commissione europea, estrarre terre rare è molto inquinante: in diversi territori, infatti, si sono verificati proteste e movimenti simili ai nostri no-Tav e no-Tap promossi da residenti, ambientalisti e autorità. La Serbia, per esempio, a seguito di un investimento di 2,4 miliardi di dollari, ha dovuto revocare le licenze per lo sviluppo di un maxi deposito di litio vicino al fiume Jadar. Stessa cosa è toccata alla miniera Covas do Barroso, in Portogallo, la quale avrebbe dovuto essere inaugurata nel 2026. Tutto in fumo al momento. Non è quindi strano se in Europa non viene aperta una miniera da 15 anni, eppure le risorse da estrarre, come già annunciato, non mancherebbero affatto. Il consenso sociale però non è l’unico scoglio da dover oltrepassare, nonostante infatti la Commissione europea sia pronta a fare ingenti investimenti e a lottare per avere scappatoie autorizzative, è complicato concorrere con gli Stati Uniti i quali sono diventati una specie di calamita per gli investimenti a seguito dell’Inflation Reduction Act, piano strategico che stanzia miliardi di dollari per dare sostegno all’industria locale, tagliare la dipendenza estera e per spingere alla decarbonizzazione. Di fronte a tutto questo, il Vecchio Continente è debole e per nulla competitivo anche a causa del caro energia, una crisi che ha messo in ginocchio moltissime raffinerie, fonderie e impianti. Secondo Eurometaux, associazione europea di settore, negli ultimi anni l’UE ha perso il 50% della sua abilità di produrre alluminio, zinco, leghe ferrose e di silicio.
Quella secondo la quale l’Unione europea entro il 2030 dovrebbe riuscire ad asportare dal proprio sottosuolo circa il 10% dei materiali critici utilizzati e rendersi indipendente per circa il 40% nelle lavorazioni sembrerebbe una sfida quasi impossibile, tenendo presente anche l’impatto territoriale e ambientale che qualsiasi progetto di questo tipo ha. Proprio per l’esistenza di queste difficoltà ed essere sicuri di non mancare in materie prime, si stanno quindi seguendo altre due strade. Una è quella che guarda ai Balcani occidentali, passando per Australia e Cile e arrivando in Africa e Artico, e che comprende anche quella (forse più rapida) riguardante la Serbia e l’Albania, dove sono state individuate importanti miniere. L’altra strada, invece, è quella dell’economia circolare: il Parlamento europeo sta chiedendo il recupero e il riuso delle materie prime critiche perché di cruciale entità“data la presenza significativa di queste nelle apparecchiature elettriche ed elettroniche”. Un percorso, anche questo, difficile perché realizzare una filiera di recupero dei materiali green richiede molto tempo e soprattutto al momento non sembrano ancora esserci abbastanza automobili elettriche in rottamazione o centrali elettriche a fonti rinnovabili. Inoltre, il problema si fa ancora più grande se pensiamo alla decisione dell’Europa di mantenere l’obiettivo delle zero emissioni nette di CO2 entro il 2030. Per scongiurare un quadro in cui i minerali di transizione prendano parte allo stesso problema che si vuole risolvere, si dovranno fare investimenti in ricerca e sviluppo in modo da estrarre i minerali attraverso quei processi che si poggiano su carburanti sostenibili ed elettricità a basse emissioni. A livello globale, la valutazione di mercato della domanda di materiali più tradizionali come carbone, cemento e acciaio è già scesa a 1.300 miliardi di dollari e probabilmente diminuirà ancora arrivando a 625 miliardi entro il 2050; quella invece di materiali di transizione ha già raggiunto 1.800 miliardi ed è ancora previsto un aumento che toccherà i 2.700 miliardi entro il 2050.
Le sfide sono quindi molte e per niente semplici. Nonostante questo, i minerali per la transizione energetica costituiscono un’enorme opportunità di capitalizzazione, perciò diventa rilevante scegliere con cura i progetti in cui investire. Le deadlines per gli obiettivi ambientali sono però sempre più vicine e saranno fondamentali investimenti in conto capitale di altissimo valore per assicurare all’Europa l’approvvigionamento sostenibile dei minerali di cui necessita (e necessitiamo) prima che sia troppo tardi. La caccia è iniziata: operare con prudenza sì, ma anche con immediatezza e urgenza.